
زمستانِ گاز؛ هشدار از ذخایر عظیم تا خطر محدودیت دوگانه صنعت
ایران با برخورداری از دومین ذخایر بزرگ گاز طبیعی جهان، در آستانه زمستانی قرار گرفته که جبران کسری گاز، حتی با پیگیری توافق تبادل گاز با روسیه، به یکی از دغدغههای اصلی مدیریت انرژی تبدیل شده است؛ وضعیتی که در صورت تداوم ناترازی، میتواند از محدودیت مصرف خانگی و فشار بر نیروگاهها تا کاهش تولید در صنایع پتروشیمی و فولاد امتداد پیدا کند.
اظهارات اخیر حمید بورد، سرپرست وزارت نفت، درباره نزدیکشدن توافق تبادل گاز ایران و روسیه به مراحل پایانی، بار دیگر مسئله تأمین گاز در زمستان را به صدر بحثهای انرژی آورده است. به گفته بورد، توافقهای کلی انجام شده، اما اجرای آن همچنان به پیشرفت ترتیبات فنی و تکمیل مسیر انتقال از جمهوری آذربایجان وابسته است. به بیان دیگر، هنوز نمیتوان این توافق را منبعی قطعی و در دسترس برای جبران کسری گاز زمستان پیشرو دانست.
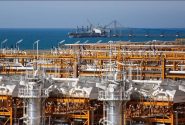
اهمیت این خبر زمانی روشنتر میشود که بدانیم ایران، با وجود برخورداری از دومین ذخایر بزرگ گاز طبیعی جهان پس از روسیه، برای مدیریت ناترازی داخلی به دنبال مسیرهای تازه تأمین گاز است. <u>مسئله اصلی فقط حجم ذخایر زیرزمینی نیست؛ توان تولید و فرآورش، ظرفیت انتقال و فاصله میان عرضه و مصرف نیز تعیین میکند که این ثروت ملی تا چه اندازه پاسخگوی نیاز کشور باشد.
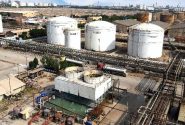
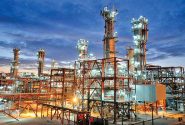
برآوردهای اعلامشده از سوی سعید توکلی، مدیرعامل شرکت ملی گاز ایران، ابعاد این نگرانی را نشان میدهد. به گفته او، ناترازی معمول گاز در روزهای اوج مصرف به ۲۰۰ تا ۲۵۰ میلیون مترمکعب در روز میرسد. از سوی دیگر، حملات ۲۷ اسفند سال گذشته به چهار پالایشگاه گازی، حدود ۲۳۰ میلیون مترمکعب از ظرفیت روزانه تولید را از مدار خارج کرد که نزدیک به ۱۰۰ میلیون مترمکعب آن بازیابی شده و حدود ۱۳۰ میلیون مترمکعب ظرفیت همچنان باقی مانده است. بر این مبنا، اگر این ظرفیت تا زمان اوج مصرف بهطور کامل بازنگردد، مجموع فشار ناشی از ناترازی معمول و ظرفیت بازیابینشده میتواند به حدود ۳۳۰ تا ۳۸۰ میلیون مترمکعب در روز برسد؛ سناریویی مشروط که ضرورت آمادگی برای زمستان را نشان میدهد، نه پیشبینی قطعی کسری در تمام روزهای فصل سرد.
در سوی تقاضا، مصرف خانگی در روزهای سرد به یکی از عوامل اصلی تعیینکننده تخصیص گاز تبدیل میشود. توکلی گفته است هر یک درجه کاهش دمای محیط میتواند حدود ۲۵ میلیون مترمکعب در روز به مصرف گاز بیفزاید. در چنین شرایطی، تأمین گرمایش خانوارها ضرورتی انکارناپذیر است؛ اما افزایش مصرف در بخش ساختمان، بدون بهینهسازی و مدیریت مصرف مازاد، فشار بیشتری بر عرضه محدود وارد میکند و احتمال اعمال محدودیت بر سایر مصرفکنندگان را افزایش میدهد.
این فشار برای صنایع گازبر، بهویژه پتروشیمی و فولاد، پیامد مستقیمی بر تولید دارد. بر مبنای میانگین دو برآورد منتشرشده، مصرف گاز صنعت پتروشیمی حدود ۵۹ میلیون مترمکعب در روز برآورد میشود؛ رقمی معادل حدود ۱.۷۷ میلیارد مترمکعب در ماه، در صورت تداوم همین نرخ. در زنجیره فولاد نیز با میانگینگیری از برآوردهای متفاوت موجود، عددی در حدود ۴۵ میلیون مترمکعب در روز به دست میآید؛ معادل تقریبی ۱.۳۵ میلیارد مترمکعب در ماه. این دو رقم میانگین محاسباتی بر پایه برآوردهای منتشرشدهاند، نه آمار قطعی و یکپارچه مصرف واقعی؛ بهویژه در مورد فولاد، تفاوت زمان و دامنه برآوردها باید در تفسیر عدد لحاظ شود.
اهمیت این میزان مصرف فقط در حجم گاز دریافتی نیست، بلکه به نقش آن در فرایند تولید بازمیگردد. در پتروشیمی، گاز هم خوراک تولید محصولاتی مانند متانول و هم سوخت فرایندی است؛ بنابراین، کاهش گاز خوراک میتواند مستقیماً تولید و صادرات را محدود کند. در زنجیره فولاد نیز گاز موردنیاز احیای مستقیم، بخشی اساسی از فرایند تولید آهن اسفنجی است و بهسادگی نمیتوان آن را با سوخت مایع جایگزین کرد. به گفته رئیس انجمن تولیدکنندگان فولاد ایران، از نیاز روزانه ۳۵ میلیون مترمکعبی اعلامشده برای این زنجیره، حدود ۳۰ میلیون مترمکعب در فرایند تولید مصرف میشود. همین تفاوت نشان میدهد که سیاست محدودیت گاز نباید صرفاً بر اساس میزان مصرف هر صنعت تنظیم شود؛ ماهیت مصرف و امکان جایگزینی نیز اهمیت تعیینکننده دارد.
با این حال، خطر به محدودیت مستقیم گاز پتروشیمی و فولاد ختم نمیشود. نیروگاهها نیز برای تولید برق به گاز طبیعی وابستهاند و در صورت کاهش سهمیه گاز، امکان جبران کمبود از طریق سوخت جایگزین در همه نیروگاهها وجود ندارد. حتی در نیروگاههای دارای قابلیت استفاده از گازوئیل یا مازوت، محدودیت تأمین و ملاحظات زیستمحیطی، بهویژه آلودگی ناشی از مازوت، استفاده از این سوختها را به راهکاری فراگیر و بیهزینه تبدیل نمیکند. در نتیجه، برخی نیروگاهها ممکن است ناچار به کاهش تولید شوند یا نتوانند با ظرفیت کامل فعالیت کنند.
تجربه سالهای گذشته نشان داده است که محدودیت گاز نیروگاهها میتواند به کاهش تولید برق و سپس اعمال محدودیت برق برای صنایع منجر شود. بنابراین، اگر زمستان پیشرو با کمبود گاز همراه باشد، صنعت ممکن است همزمان از دو مسیر تحت فشار قرار گیرد: محدودیت مستقیم گاز و محدودیت برق ناشی از افت تولید نیروگاهها. این همان خطر محدودیت دوگانهای است که میتواند برنامه تولید، صادرات و اشتغال را تحت تأثیر قرار دهد؛ بهویژه در صنایعی مانند فولاد که استمرار فعالیت آنها به تأمین همزمان گاز و برق وابسته است.
اکنون زمان آن است که مدیریت ناترازی از تصمیمهای مقطعی فراتر برود. بازگرداندن ظرفیتهای آسیبدیده تولید و فرآورش گاز، کاهش مصرف مازاد در بخش خانگی، برنامهریزی برای سوخت جایگزین نیروگاههای واجد شرایط با رعایت الزامات زیستمحیطی و هماهنگی میان وزارتخانههای نفت، نیرو و صمت باید همزمان دنبال شود. در بخش صنعت نیز محدودیتهای احتمالی باید شفاف، زمانبندیشده و متناسب با ماهیت مصرف و هزینه توقف تولید باشد.
ناترازی گاز ممکن است در کوتاهمدت بهطور کامل برطرف نشود، اما هزینه آن به نحوه مدیریت کمبود بستگی دارد. کشوری با این سطح از ذخایر گازی نباید تنها در آستانه زمستان و زیر فشار افزایش مصرف، به فکر جبران کسری باشد. توافقهای وارداتی میتوانند بخشی از راهحل باشند، اما جایگزین برنامه پایدار برای افزایش قابلیت عرضه، بهینهسازی مصرف و هماهنگی شبکه گاز و برق نیستند. هشدار زمستان پیشرو روشن است: اگر از امروز برای مدیریت همزمان گاز خانگی، سوخت نیروگاهها و نیاز حیاتی صنایع برنامهریزی نشود، کمبود یک حامل انرژی میتواند به محدودیت زنجیرهای تولید در بخشهای مختلف اقتصاد تبدیل شود.