
مدیرعامل فولاد خوزستان در تحلیل بازار منطقه تشریح کرد
موج شمش چینی در خلیج فارس؛ جنگ راه را باز کرد، قیمت سهم بازار را تعیین کرد
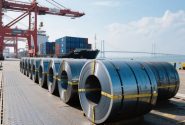
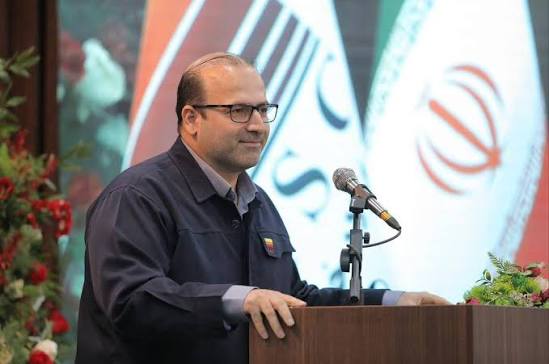
افزایش ۱۶۶.۷ درصدی صادرات بیلت چین به کشورهای حاشیه جنوبی خلیج فارس در هشت ماه نخست سال ۲۰۲۶، نشانهای از تغییر معادلات بازار فولاد منطقه است؛ تغییری که با کاهش عرضه فولاد ایران در پی جنگ و محدودیتهای تجاری شتاب گرفت، اما با مزیت قیمتی چین تداوم یافته است. امین ابراهیمی، مدیرعامل فولاد خوزستان، معتقد است بازگشت ایران به این بازار امکانپذیر است، اما حفظ و بازیابی سهم صادراتی، به رقابتپذیری، پایداری عرضه و مدیریت ناترازی انرژی وابسته خواهد بود.
به گزارش مبین جنوب، امین ابراهیمی در گفتوگو با روابطعمومی شرکت فولاد خوزستان، با اشاره به آمار گمرک چین اظهار کرد: صادرات بیلت فولادی این کشور به کشورهای حاشیه خلیج فارس در هشت ماه نخست سال ۲۰۲۶ از یک میلیون و ۷۰۰ هزار تن فراتر رفته که در مقایسه با مدت مشابه سال گذشته، رشد ۱۶۶.۷ درصدی را نشان میدهد.
بررسی مقاصد این صادرات حاکی از آن است که عربستان سعودی با واردات ۸۵۳ هزار و ۸۰۰ تن و رشد ۴۷.۴ درصدی، نزدیک به نیمی از این حجم را به خود اختصاص داده است. امارات متحده عربی نیز با واردات ۵۷۴ هزار و ۶۰۰ تن و رشد چشمگیر ۸۶۱.۵ درصدی، به یکی از مقاصد اصلی بیلت چین تبدیل شده است. واردات ۳۲۸ هزار و ۸۰۰ تنی عمان، با رشدی بیش از ۱۶ برابر، نیز از افزایش نقش این کشور در جابهجایی و تأمین فولاد منطقه حکایت دارد.
جنگ، فرصت عرضه را ایجاد کرد؛ چین با قیمت وارد میدان شد
مدیرعامل فولاد خوزستان در تحلیل دلایل این جهش صادراتی گفت: هر دو عامل جنگ و رقابت قیمتی در این روند نقش داشتهاند، اما سهم هرکدام متفاوت است؛ جنگ با کاهش صادرات فولاد ایران، شکاف عرضه را ایجاد کرد و قیمت تعیین کرد چه کشوری این شکاف را پر کند.
به گفته ابراهیمی، تخریب بخشی از ظرفیت فولاد ایران در جنگ تحمیلی سوم و بسته شدن تنگه هرمز، حدود ۲۵۰ هزار تن بیلت و اسلب در ماه از عرضه منطقه خارج کرد. در چنین شرایطی، نوردکاران امارات و عمان برای تداوم تولید به بازارهای جهانی روی آوردند؛ بازاری که در آن، مازاد ظرفیت حدود ۶۴۰ میلیون تنی فولاد جهان، زمینه رقابت شدید قیمتی را فراهم کرده و بیلت چین را به یکی از گزینههای ارزان در دسترس تبدیل کرده است.
این تحولات نشان میدهد کاهش عرضه ایران، صرفاً به معنای افت صادرات در یک مقطع نیست؛ تداوم غیبت عرضهکنندهای مانند ایران میتواند مسیرهای تأمین مواد اولیه را تغییر دهد و برای رقبای دیگر، جایگاهی ماندگارتر در بازار منطقه ایجاد کند.
بازگشت ایران ممکن است؛ حفظ بازار به برنامه نیاز دارد
ابراهیمی با اشاره به انجام معاملات تازه بیلت ایران در محدوده ۴۱۵ تا ۴۲۰ دلار بهازای هر تن، بهصورت تحویل روی کشتی (FOB)، تأکید کرد: بازار منطقه دوباره در دسترس است، اما بازپسگیری سهم از دسترفته، زمان و برنامه میخواهد.
وی فشار قیمتی چین را ساختاری و فراتر از یک وضعیت موقت دانست و افزود: تا زمانی که مازاد ظرفیت فولاد چین پابرجا باشد، فشار رقابتی ادامه خواهد داشت و رقابت صرفاً بر مبنای قیمت، مزیت پایداری برای فولادسازان ایرانی ایجاد نمیکند.
به اعتقاد مدیرعامل فولاد خوزستان، نزدیکی جغرافیایی به بازارهای هدف، کوتاهتر بودن زمان تحویل، کیفیت یکنواخت محصول، پایداری عرضه، قراردادهای بلندمدت و دیپلماسی تجاری فعال، از مهمترین مزیتهایی هستند که ایران میتواند با اتکا به آنها جایگاه خود را در بازار منطقه تقویت کند.
ناترازی انرژی؛ تهدیدی که در داخل باید مهار شود
مدیرعامل فولاد خوزستان در بخش دیگری از این گفتوگو، انرژی را یکی از تعیینکنندهترین متغیرهای داخلی در رقابتپذیری صنعت فولاد دانست و تصریح کرد: جنگ و تحریم عوامل بیرونی هستند، اما ناترازی برق و گاز، مسئلهای داخلی است که مدیریت آن در اختیار خودمان قرار دارد.
وی با تأکید بر ضرورت تعیین تکلیف تأمین پایدار انرژی صنعت فولاد پیش از اوج مصرف زمستانی، هشدار داد: بازاری که امروز با دشواری بازپس گرفته میشود، ممکن است با یک زمستان کمگاز دوباره به چین واگذار شود.
واقعیت بازار منطقه روشن است؛ کاهش عرضه ایران میتواند برای رقبا فرصت ایجاد کند، اما بازگشت به بازار بدون تضمین استمرار تولید، به معنای رقابتی ناپایدار خواهد بود. در شرایطی که مزیت قیمتی چین فشار مستمری بر بازار وارد میکند، تأمین پایدار انرژی، حفظ ظرفیت تولید و اجرای برنامهای هدفمند برای صادرات، سه مؤلفه تعیینکننده در حفظ سهم ایران از بازار فولاد خلیج فارس خواهند بود.